
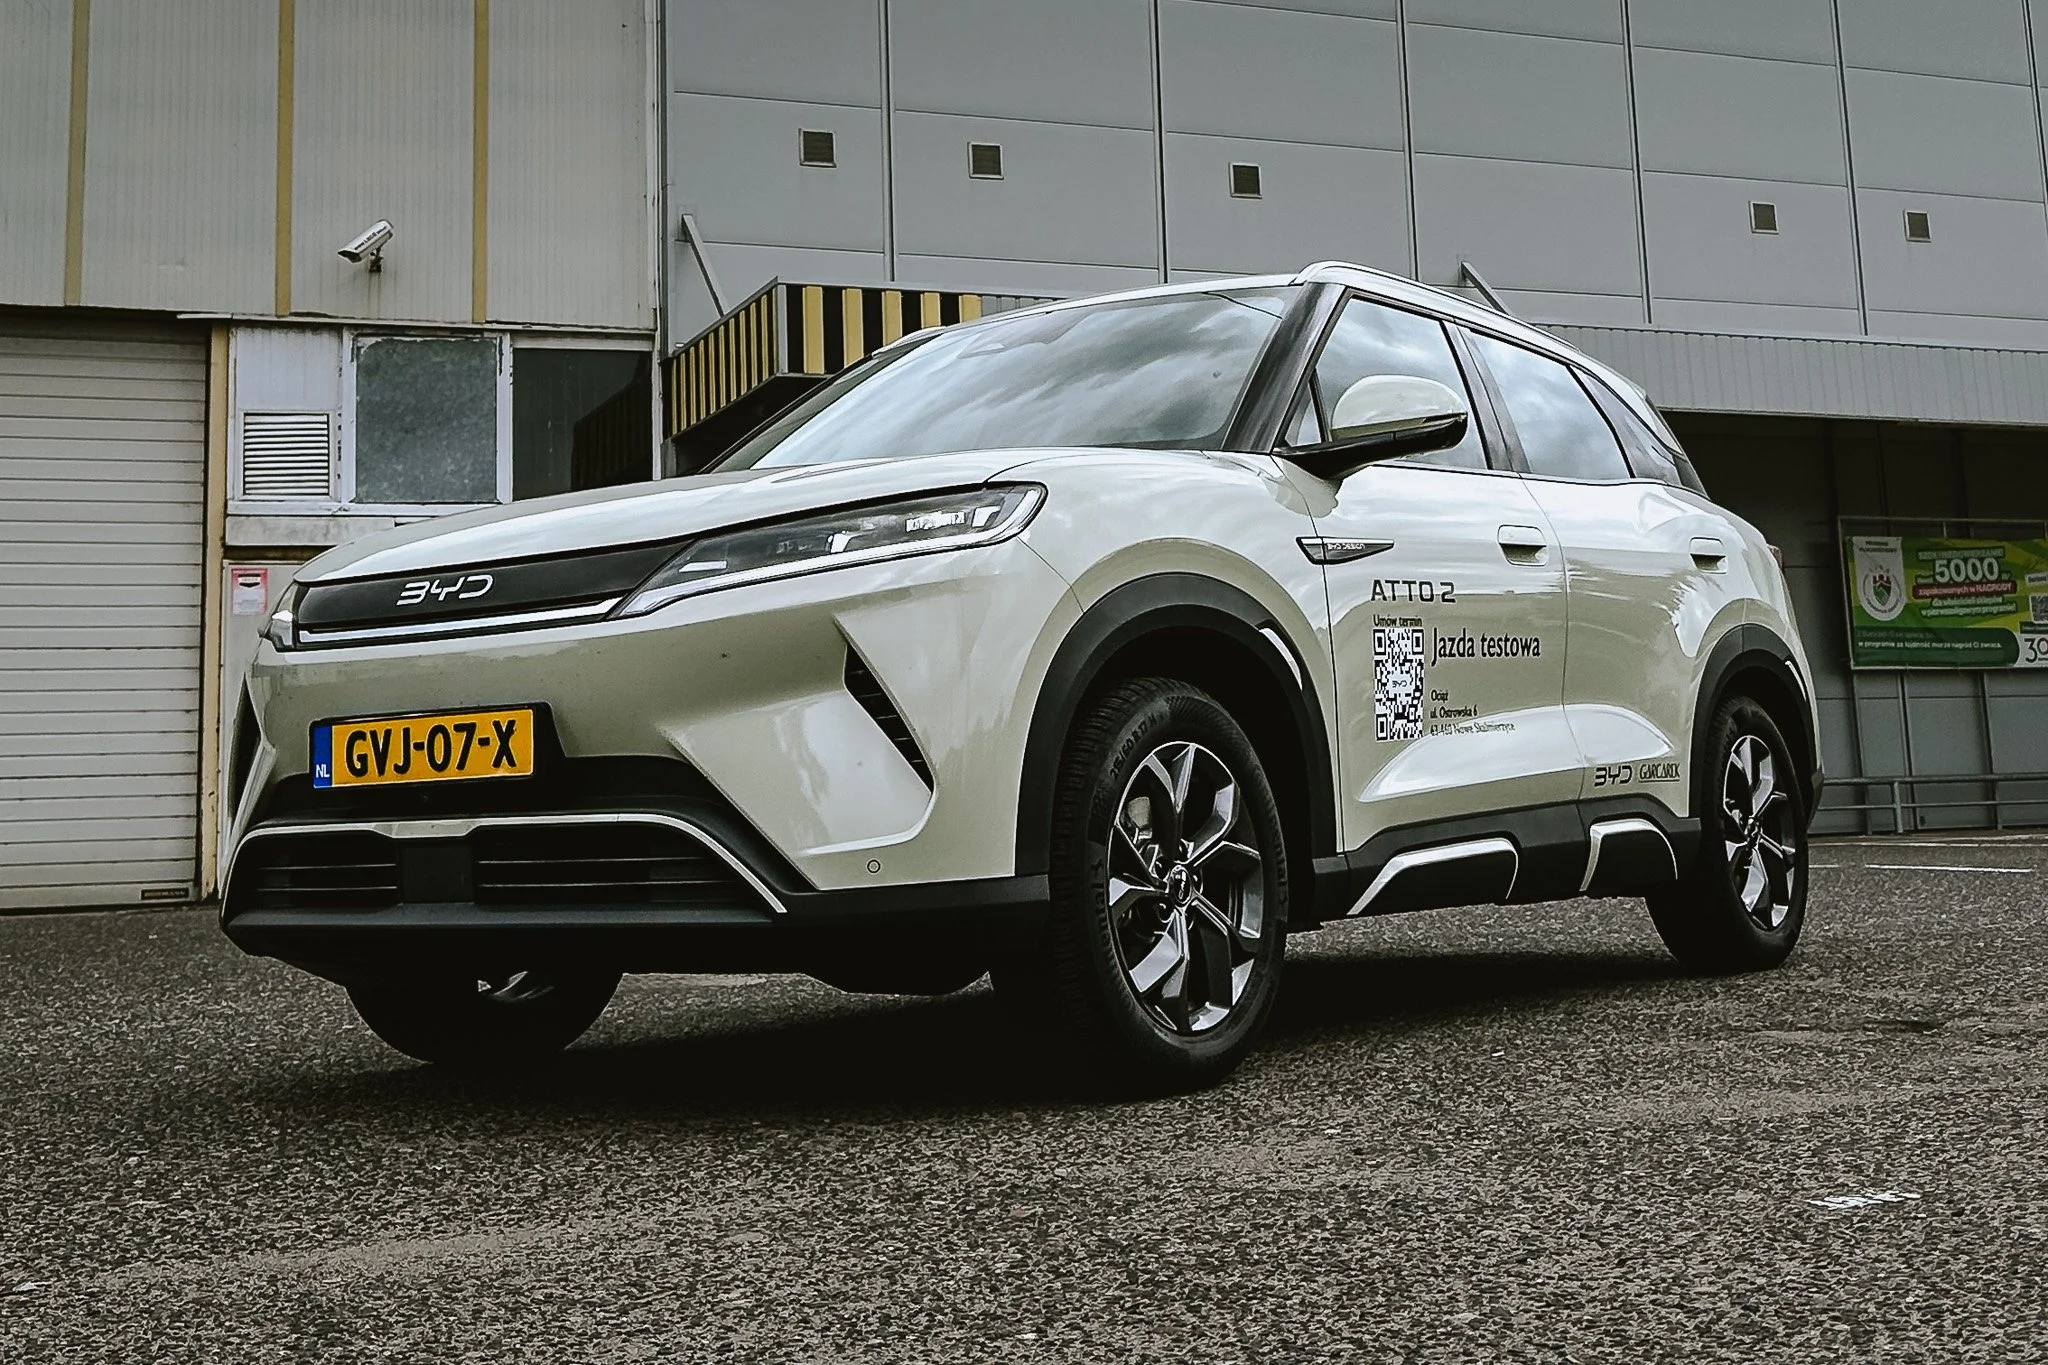
Spis treści
Korzyści podatkowe i rozliczenie auta elektrycznego w firmie
Finansowanie pojazdu elektrycznego – leasing, wynajem czy gotówka
Dobierz auto elektryczne dla swojej firmy w salonie BYD Garcarek
Samochody w 100% elektryczne (BEV) w firmowym majątku nie są już technologiczną ciekawostką. Dziś stanowią przemyślany sposób na ograniczenie kosztów operacyjnych i odpowiedź na rosnące wymagania rynku związane ze zrównoważonym rozwojem.
Wybór auta elektrycznego na firmę może przynieść wymierne korzyści finansowe i zmienić strukturę wydatków na firmowy transport.
Co przedsiębiorstwo może osiągnąć dzięki elektryfikacji parku pojazdów? Lista praktycznych korzyści obejmuje:
Wyższe limity podatkowe – limit odpisów amortyzacyjnych oraz zaliczenia opłat leasingowych do kosztów uzyskania przychodów wynosi dla aut elektrycznych 225 000 zł, wobec 150 000 zł dla aut spalinowych.
Znacznie niższy koszt kilometra – ładowanie pojazdu z dedykowanej stacji AC lub DC albo firmowej instalacji fotowoltaicznej może obniżyć wydatki na energię do ułamka kosztów tradycyjnego paliwa.
Większa niezależność energetyczna – połączenie floty z odnawialnymi źródłami energii ogranicza wpływ zmian cen paliw na firmowy budżet.
Wizerunek nowoczesnego biznesu – zeroemisyjny transport może być mocnym atutem w relacjach B2B, przetargach oraz raportowaniu ESG.
| Obszar rozliczeń | Samochód spalinowy ICE | Auto elektryczne BEV |
|---|---|---|
| Limit amortyzacji i leasingu w KUP | Do 150 000 zł | Do 225 000 zł |
| Koszty bieżącego serwisu | Oleje, filtry, paski i rozrząd | Mniej elementów wymagających regularnej obsługi |
| Strefy Płatnego Parkowania | Standardowe opłaty miejskie | Ustawowe zwolnienie z opłat |
| Poruszanie się po aglomeracjach | Standardowe pasy ruchu | Możliwość legalnego korzystania z buspasów |
Jako zespół BYD Garcarek w Ociążu koło Kalisza wspieramy menedżerów flot i właścicieli firm w bezpiecznym, a zarazem opłacalnym przejściu na elektromobilność.
W tym przewodniku wyjaśniamy kwestie księgowe, konstrukcje umów leasingowych, całkowity koszt posiadania pojazdu, czyli TCO, oraz technologie Blade Battery i e-Platform 3.0. Wszystkie te elementy wpływają na niezawodną pracę samochodu i jego wartość rezydualną we flocie.
Korzyści podatkowe i rozliczenie auta elektrycznego w firmie
Wprowadzenie pojazdu BEV do majątku firmy może być jedną z bardziej opłacalnych podatkowo decyzji przedsiębiorcy. Czy dotyczy to wyłącznie dużych flot? Nie. Z preferencji dla transportu bezemisyjnego mogą korzystać zarówno osoby prowadzące jednoosobową działalność gospodarczą, jak i spółki z o.o.
Rozliczenie auta w kosztach uzyskania przychodów (KUP) oraz ujęcie go w bilansie różnią się od procedur stosowanych przy samochodach spalinowych. Różnice obejmują wyższe limity odpisów, zasady rozliczania energii i niższe ryczałty pracownicze.
Wyższy limit amortyzacji do 225 000 zł
Podstawową preferencją podatkową dla samochodów w 100% elektrycznych jest podwyższony limit wartości początkowej, którą przedsiębiorca może rozliczyć w KUP.
Dla aut spalinowych i klasycznych hybryd limit wynosi 150 000 zł. W przypadku pojazdów elektrycznych próg sięga 225 000 zł. Ta różnica bezpośrednio wpływa na podstawę opodatkowania PIT lub CIT.
| Parametr podatkowy | Samochód spalinowy lub HEV | Samochód elektryczny BEV | Korzyść dla BEV |
|---|---|---|---|
| Limit amortyzacji w KUP | 150 000 zł | 225 000 zł | O 75 000 zł wyższy limit |
| Limit raty kapitałowej leasingu | Proporcja do 150 000 zł | Proporcja do 225 000 zł | Szerszy zakres rozliczenia droższych aut |
| Część odsetkowa raty | 100% KUP | 100% KUP | Brak limitu kwotowego |
Sposób rozliczenia zależy od wybranej formy nabycia pojazdu:
Zakup za środki własne lub na kredyt – auto trafia do ewidencji środków trwałych. Odpisy amortyzacyjne mogą stanowić koszt podatkowy w pełnej wysokości, jeżeli wartość początkowa samochodu mieści się w limicie 225 000 zł.
Leasing operacyjny i najem długoterminowy – część kapitałową opłaty rozlicza się w KUP według proporcji wynikającej z limitu 225 000 zł i wartości samochodu. Część odsetkowa może być kosztem podatkowym bez tego ograniczenia.
Modele takie jak BYD Dolphin, BYD Atto 3 czy wybrane konfiguracje BYD Seal mogą więc mieścić się całkowicie lub niemal w całości w preferencyjnym limicie.
LIMIT AMORTYZACJI W PODATKU DOCHODOWYM

Auto spalinowe lub HEV: maksymalnie 150 000 zł w KUP
Auto elektryczne BEV:   maksymalnie 225 000 zł w KUP
Odliczenie VAT i rozliczanie kosztów ładowania
W podatku VAT pojazdy elektryczne podlegają ogólnym zasadom przewidzianym dla samochodów firmowych:
Odliczenie 50% VAT przy użytku mieszanym – obowiązuje, gdy auto służy celom służbowym i prywatnym. Nieodliczona część VAT może zwiększyć wartość rozliczaną podatkowo, z uwzględnieniem obowiązujących limitów.
Odliczenie 100% VAT przy użytku firmowym – wymaga zgłoszenia pojazdu na formularzu VAT-26, prowadzenia ewidencji przebiegu oraz wdrożenia regulaminu wykluczającego użytek prywatny.
Homologacja N1 – w przypadku pojazdów spełniających ustawowe warunki może pozwolić na pełne odliczenie VAT bez prowadzenia ewidencji przebiegu.
Jak księgować energię zużytą przez samochód? Metoda zależy od miejsca i sposobu ładowania:
Publiczne stacje AC i DC – podstawą rozliczenia jest faktura VAT od operatora, często wystawiana na podstawie karty flotowej. Zakres odliczenia VAT wynika ze sposobu użytkowania auta.
Firmowy wallbox – koszt ładowania stanowi część faktury za energię elektryczną obiektu, co porządkuje dokumentację księgową.
Ładowanie w domu przedsiębiorcy lub pracownika – warto zamontować podlicznik mierzący energię pobraną przez pojazd. Rozliczenie może bazować na liczbie zużytych kWh i stawce z faktury za energię.
Prywatne użytkowanie firmowego pojazdu elektrycznego
Przy użytku mieszanym do KUP zalicza się zasadniczo 75% wydatków eksploatacyjnych. Obejmuje to między innymi serwis, opony, myjnię i ładowanie.
Żywotność podzespołów, takich jak Blade Battery, oraz konstrukcja e-Platform 3.0 mogą ograniczać zakres rutynowej obsługi i stabilizować firmowe koszty operacyjne.
Osobnym zagadnieniem jest ryczałt za nieodpłatne korzystanie przez pracownika z samochodu służbowego do celów prywatnych:
Dla aut elektrycznych przychód pracownika wynosi 250 zł miesięcznie, niezależnie od mocy napędu i segmentu pojazdu.
Dla aut spalinowych o mocy silnika powyżej 60 kW ryczałt wynosi 400 zł miesięcznie.
Kwota 250 zł stanowi podstawę opodatkowania PIT oraz oskładkowania ZUS po stronie pracownika. Według aktualnego podejścia organów podatkowych ryczałt może obejmować także energię zapewnianą przez pracodawcę na potrzeby prywatnych przejazdów.
Doradcy salonu BYD Garcarek w Ociążu koło Kalisza pomagają dobrać strukturę finansowania i model odpowiadający profilowi podatkowemu firmy. Pozwala to lepiej wykorzystać limity amortyzacji i skrócić okres zwrotu z inwestycji.
Finansowanie pojazdu elektrycznego – leasing, wynajem czy gotówka
Sposób finansowania firmowego auta elektrycznego wpływa na płynność, strukturę bilansu i wysokość miesięcznych obciążeń. Czy najniższa rata zawsze oznacza najlepszą ofertę? Niekoniecznie — niższe koszty eksploatacji są tylko jednym z elementów rachunku.
O końcowej opłacalności inwestycji decydują także wpłata własna, oprocentowanie, wykup i wartość rezydualna.
| Forma finansowania | Własność pojazdu | Wpływ na bilans i płynność | Rozliczenie PIT lub CIT |
|---|---|---|---|
| Leasing operacyjny | Finansujący, z możliwością wykupu | Niski wkład własny pomaga chronić kapitał obrotowy | Opłaty rozliczane z uwzględnieniem limitu 225 000 zł |
| Leasing finansowy | Przedsiębiorca ujmuje auto w środkach trwałych | Pojazd wpływa na strukturę bilansu | Kosztem są odpisy amortyzacyjne i część odsetkowa |
| Wynajem długoterminowy | Wynajmujący | Stała opłata może obejmować serwis i ubezpieczenie | Czynsz rozliczany z uwzględnieniem limitu 225 000 zł |
| Zakup gotówkowy | Przedsiębiorca od dnia zakupu | Jednorazowy wypływ kapitału i ujęcie auta w bilansie | Amortyzacja środka trwałego do ustawowego limitu |
Leasing operacyjny i wynajem długoterminowy często wybierają firmy, które chcą chronić kapitał obrotowy i zachować przewidywalność wydatków. Zakup gotówkowy może odpowiadać podmiotom dysponującym nadwyżkami finansowymi oraz chcącym uniknąć kosztów odsetkowych.
Leasing operacyjny a dotacje do pojazdów elektrycznych
Połączenie leasingu operacyjnego ze wsparciem publicznym może ograniczyć kapitał potrzebny do uruchomienia umowy. Dostępność programów, warunki oraz kwoty dofinansowania należy każdorazowo sprawdzić przed złożeniem zamówienia.
Obniżenie opłaty wstępnej – dotacja może zostać zaliczona na poczet czynszu inicjalnego, ograniczając zaangażowanie środków własnych.
Redukcja miesięcznej raty – niższa kwota finansowania zmniejsza podstawę naliczania odsetek.
Procedura one-stop-shop – doradcy BYD Garcarek wspierają firmę przy wyborze modelu, ustalaniu parametrów leasingu i kompletowaniu wniosku.
Finansujący sprawdza status przedsiębiorstwa, rejestruje pojazd i przeprowadza procedurę wypłaty środków według zasad programu. Zakres obsługi zależy od finansującego i aktualnych warunków dofinansowania.
Prawa przedsiębiorcy prowadzącego JDG
Od 1 stycznia 2021 roku osoby prowadzące jednoosobową działalność gospodarczą otrzymały szerszą ochronę w wybranych relacjach z kontrahentami. Zakres praw zależy od charakteru transakcji oraz związku zakupu z zawodowym profilem działalności.
ZAKUP FIRMOWY PRZEZ OSOBĘ PROWADZĄCĄ JDG

Zakup na odległość:
weryfikacja charakteru zawodowego na podstawie CEIDG

Leasing operacyjny:
umowa finansowa regulowana odrębnymi zasadami
Zakup na odległość a CEIDG – przedsiębiorca może skorzystać z wybranych praw konsumenckich, jeżeli zakup nie ma dla niego charakteru zawodowego. Ocenę przeprowadza się między innymi na podstawie kodów PKD ujawnionych w CEIDG. Zasady odstąpienia trzeba sprawdzić dla konkretnej umowy.
Umowa leasingowa – leasing podlega szczególnym regulacjom i co do zasady nie zapewnia standardowego prawa do 14-dniowego odstąpienia, obowiązującego przy części umów zawieranych na odległość.
Przed podpisaniem leasingu warto uważnie przeanalizować warunki finansowe, tabelę opłat i prowizji, reguły wcześniejszego zakończenia umowy oraz parametry techniczne samochodu.
Koszty eksploatacji i opłacalność EV w firmie
Ocena opłacalności floty wymaga policzenia ceny zakupu lub finansowania, energii, serwisu, ubezpieczenia, podatków i prognozowanej wartości odsprzedaży. Gdzie pojawia się największa różnica? W wieloletniej perspektywie koszty ładowania i bieżącej obsługi mogą dać autom elektrycznym przewagę nad pojazdami spalinowymi.
| Źródło energii lub napęd | Średnie zużycie na 100 km | Koszt jednostkowy | Koszt przejechania 100 km |
|---|---|---|---|
| EV – firmowy wallbox | 17 kWh | 0,75 zł za kWh | 12,75 zł |
| EV – instalacja PV | 17 kWh | Około 0,15 zł za kWh | 2,55 zł |
| EV – publiczna stacja DC | 19 kWh | 2,40 zł za kWh | 45,60 zł |
| Silnik Diesla | 6,5 l | 6,60 zł za l | 42,90 zł |
| Silnik benzynowy | 7,8 l | 6,50 zł za l | 50,70 zł |
Podane wartości są przykładowe. Rzeczywisty koszt zależy od taryfy, operatora, warunków jazdy, temperatury, stylu kierowcy oraz sprawności ładowania.
Mniej czynności serwisowych – brak wymiany oleju silnikowego, filtrów paliwa, świec zapłonowych i rozrządu ogranicza zakres regularnej obsługi.
Wolniejsze zużycie hamulców – rekuperacja zmniejsza obciążenie tradycyjnego układu hamulcowego.
Przywileje miejskie – pojazdy elektryczne mogą korzystać ze zwolnień w Strefach Płatnego Parkowania na zasadach wynikających z przepisów.
Oszczędność czasu – możliwość korzystania z buspasów może skrócić przejazdy pracowników przez zatłoczone centra miast.
Żywotność i bezpieczeństwo baterii trakcyjnych
Stan akumulatora trakcyjnego należy do najważniejszych czynników wpływających na wartość rezydualną samochodu elektrycznego. We flocie biznesowej liczą się odporność na intensywną pracę, stabilność termiczna i przewidywalne parametry baterii.
W modelach BYD stosuje się technologię Blade Battery opartą na chemii litowo-żelazowo-fosforanowej LFP. Podłużne ogniwa można integrować ze strukturą pojazdu w architekturze e-Platform 3.0. Takie rozwiązanie wspiera sztywność konstrukcji i długą żywotność baterii.
Bezpieczeństwo akumulatora sprawdzono między innymi w Nail Penetration Test. Podczas testu przebicia Blade Battery nie emitowała dymu ani ognia, a temperatura jej powierzchni nie przekroczyła 60°C.
Dla firmy oznacza to wysoki poziom bezpieczeństwa użytkowników i argument wspierający wartość odsprzedaży.
Planowanie infrastruktury ładowania
Dobrze zaprojektowana infrastruktura przy siedzibie firmy pomaga ograniczyć koszty energii i przestoje pojazdów. Jaką moc wybrać? Decyzja powinna wynikać z liczby aut, długości postojów, dostępnej mocy przyłączeniowej i dziennych przebiegów.
Stacje AC o mocy 11–22 kW – dobre rozwiązanie dla aut parkujących przez kilka godzin lub całą noc. Zależnie od modelu samochodu i pojemności baterii mogą pozwolić na pełne ładowanie w czasie 6–8 godzin.
Stacje DC o mocy 30–60 kW – przeznaczone dla flot o wysokiej rotacji. Mogą uzupełnić energię do 80% w około 30–45 minut, zależnie od parametrów pojazdu.
Firmowa instalacja PV
          |
          v
Inteligentny system EMS
     /             \
Taryfy strefowe   Flota EV
Dobre rezultaty może zapewnić połączenie ładowarek z firmową instalacją fotowoltaiczną. Nadwyżki energii produkowanej w ciągu dnia trafiają wtedy bezpośrednio do pojazdów.
Jeśli firma nie ma instalacji PV, warto rozważyć taryfy strefowe, takie jak C12a lub C12b, oraz automatyczne ładowanie w godzinach niższych cen energii.
Doradcy BYD Garcarek pomagają dopasować zasięg i pojemność baterii do tras wykonywanych przez zespół oraz budżetu operacyjnego firmy.
Międzynarodowe trendy na rynku flot elektrycznych
Rozwój elektromobilności w sektorze B2B napędzają polityka fiskalna państw europejskich, postęp w chemii ogniw i nowe architektury pojazdów. Co z tych zmian wynika dla polskiej firmy? Warto obserwować rynki, na których korzystne rozliczenia podatkowe idą w parze z redukcją emisji CO₂.
Holenderski system bijtelling
Jednym z rozwiniętych mechanizmów fiskalnych jest holenderski bijtelling. To kwota doliczana do przychodu pracownika, gdy samochód służbowy służy do prywatnych przejazdów na dystansie przekraczającym 500 km rocznie.
| Kategoria pojazdu | Wartość katalogowa | Stawka bijtelling |
|---|---|---|
| Pojazd BEV | Do 30 000 euro | 18% |
| Pojazd BEV – nadwyżka | Powyżej 30 000 euro | 22% |
| Samochód spalinowy lub hybryda | Pełna wartość | 22% |
Stawki i progi systemu mogą zmieniać się w kolejnych latach. Przed podjęciem decyzji trzeba więc sprawdzić aktualne informacje publikowane przez Belastingdienst.
Gigafabryki, gęstość energii i anody krzemowe
Producenci rozwijają własne łańcuchy dostaw oraz technologie skracające czas ładowania. Jednym z projektów jest gigafabryka w rejonie Göteborga, planowana przez Volvo i Northvolt. Zakład o projektowanej mocy 50 GWh rocznie ma dostarczać baterie dla około 500 000 aut elektrycznych.
Prace nad technologiami bateryjnymi skupiają się na trzech obszarach:
Większa gęstość energii – celem jest przekroczenie 1000 Wh/l, co może pozwolić na osiąganie ponad 1000 km zasięgu w odpowiednio zaprojektowanych pojazdach.
Nowa chemia ogniw – akumulatory z anodą krzemową, rozwijane między innymi przez StoreDot, mają umożliwiać uzupełnienie energii potrzebnej na dystans 160 km w 5 minut.
Bezpieczeństwo termiczne – technologie LFP, w tym Blade Battery, skupiają się na odporności termicznej i żywotności podczas intensywnej eksploatacji.
Technologia a codzienna eksploatacja floty
Dla menedżera floty liczy się przede wszystkim przełożenie parametrów laboratoryjnych na dostępność i niezawodność pojazdów. Zintegrowane platformy, wydajne pompy ciepła oraz zarządzanie temperaturą baterii wpływają na zimowy zasięg i ryzyko przestojów.
Eksperci BYD Garcarek w Ociążu pomagają przygotować kalkulację kosztów floty dopasowaną do profilu tras i budżetu przedsiębiorstwa.
Wycofanie ze środków trwałych i sprzedaż auta firmowego
Zakończenie eksploatacji pojazdu wymaga dopełnienia formalności księgowych i podatkowych. Jak uniknąć błędów przy sprzedaży? Każdy etap — od wykreślenia auta z ewidencji po rozliczenie VAT — powinien odpowiadać aktualnym przepisom.
Likwidacja środka trwałego i dokument LT
Gdy auto elektryczne na firmę przestaje służyć działalności, należy formalnie wycofać je z majątku przedsiębiorstwa. Podstawą może być dokument LT, który potwierdza wykreślenie pojazdu z ewidencji środków trwałych.
Dokument LT powinien zawierać:
numer inwentarzowy i nazwę pojazdu,
datę przyjęcia do używania i datę wycofania,
wartość początkową i sumę odpisów amortyzacyjnych,
przyczynę wycofania, na przykład sprzedaż, kasację lub przekazanie na cele prywatne.
Faktura VAT a umowa kupna-sprzedaży
Sprzedaż samochodu firmowego przez czynnego podatnika VAT zasadniczo wymaga wystawienia faktury VAT ze stawką 23%. Otrzymana kwota stanowi przychód z działalności i podlega opodatkowaniu PIT lub CIT.
Umowę kupna-sprzedaży można zastosować między innymi wtedy, gdy zbywca korzysta ze zwolnienia z VAT albo transakcja dotyczy pojazdu wcześniej wycofanego do majątku prywatnego. Skutki podatkowe zależą od historii auta i terminu sprzedaży.
Pięcioletnia korekta VAT
Dla samochodów firmowych o wartości początkowej przekraczającej 15 000 zł obowiązuje 60-miesięczny okres korekty VAT. Liczy się go od miesiąca oddania pojazdu do użytkowania.
| Sytuacja wyjściowa | Sprzedaż do 60 miesięcy | Możliwy skutek podatkowy |
|---|---|---|
| Odliczenie 50% VAT | Sprzedaż opodatkowana stawką 23% | Możliwość odzyskania części nieodliczonego VAT za pozostały okres korekty |
| Odliczenie 100% VAT | Sprzedaż opodatkowana stawką 23% | Zasadniczo brak dodatkowej korekty podatku naliczonego |
| Brak prawa do odliczenia | Sprzedaż opodatkowana stawką 23% | Możliwość proporcjonalnej korekty za pozostałe miesiące |
Jeżeli pojazd zostanie sprzedany po 24 miesiącach użytkowania, korekta może objąć pozostałe 36 miesięcy. Dokładną wartość trzeba ustalić na podstawie historii odliczeń.
Pozostawienie auta w rozliczeniu
Pozostawienie samochodu w rozliczeniu u dealera upraszcza wymianę floty. Firma nie musi samodzielnie przygotowywać ogłoszeń, prowadzić negocjacji ani organizować całego procesu sprzedaży.
Środki z odkupu można przeznaczyć na wkład własny lub opłatę wstępną w nowej umowie leasingowej. Doradcy BYD Garcarek zapewniają wycenę techniczną i obsługują formalności związane z przejściem na nową flotę.
Najczęściej zadawane pytania o auto elektryczne na firmę
Jak rozliczyć wallbox i czym podatkowo różni się pełny elektryk od hybrydy? Poniżej zebraliśmy odpowiedzi na pytania, które najczęściej pojawiają się podczas planowania firmowej floty.
Czy firmowy wallbox można zaliczyć bezpośrednio w koszty
Sposób rozliczenia stacji ładowania zależy od jej wartości, konstrukcji oraz miejsca montażu:
- Wartość do 10 000 zł netto – podatnik VAT może zasadniczo rozliczyć wydatek bezpośrednio w KUP w miesiącu oddania urządzenia do użytkowania albo wprowadzić je do ewidencji środków trwałych.
- Wartość powyżej 10 000 zł netto – stacja może stanowić odrębny środek trwały i podlegać amortyzacji. Klasyfikację KŚT oraz właściwą stawkę warto potwierdzić z księgowym.
- Podatek VAT – zakres odliczenia zależy od związku infrastruktury z działalnością. Przy montażu w prywatnym domu pomocny będzie dedykowany podlicznik energii.
Jak wprowadzić auto elektryczne do ewidencji środków trwałych
- Sporządź dokument OT – dokument przyjęcia środka trwałego należy przygotować najpóźniej w miesiącu przekazania pojazdu do użytkowania.
- Ustal wartość początkową – obejmuje ona cenę nabycia i koszty bezpośrednio związane z zakupem. Przy użytku mieszanym może uwzględniać nieodliczoną część VAT.
- Wybierz stawkę amortyzacji – podstawowa roczna stawka liniowa dla nowego samochodu osobowego wynosi 20%, co odpowiada pięcioletniemu okresowi amortyzacji.
- Kontroluj limit – dla pojazdów BEV limit podatkowy wynosi 225 000 zł. Odpisy od nadwyżki nie stanowią KUP.
Czym różni się rozliczenie elektryka od hybrydy
Najważniejsza różnica dotyczy limitu kosztów podatkowych. Wyższy próg obejmuje pojazdy w pełni elektryczne, ale nie hybrydy HEV i PHEV.
| Parametr | Pełny elektryk BEV | PHEV, HEV lub auto spalinowe |
|---|---|---|
| Limit amortyzacji | 225 000 zł | 150 000 zł |
| Limit części kapitałowej leasingu lub najmu | 225 000 zł | 150 000 zł |
| KUP od eksploatacji przy użytku mieszanym | 75% | 75% |
| Odliczenie VAT przy użytku mieszanym | 50% | 50% |
- Modele BEV – takie jak BYD Dolphin, Atto 3 i Seal dobrze sprawdzają się w aglomeracjach oraz na trasach regionalnych. Oferują limit 225 000 zł i niskie koszty ładowania przy dostępie do własnej infrastruktury.
- Hybrydy plug-in Super DM-i – mogą odpowiadać firmom pokonującym długie trasy bez regularnego dostępu do ładowarek, a przy tym chcącym korzystać z napędu elektrycznego w mieście.
Zespół BYD Garcarek w Ociążu koło Kalisza pomaga dopasować model, napęd i finansowanie do tras oraz sytuacji podatkowej przedsiębiorstwa.
Dobierz auto elektryczne dla swojej firmy w salonie BYD Garcarek
Wybór napędu do firmowej floty wymaga analizy kosztów, tras i dostępnych form finansowania. Który model najlepiej sprawdzi się w codziennej pracy? Elektromobilność może zapewnić oszczędności podatkowe i eksploatacyjne, o ile samochody odpowiadają rzeczywistym potrzebom przedsiębiorstwa.
Zespół BYD Garcarek korzysta z ponad 40-letniego doświadczenia w branży motoryzacyjnej i wspiera firmy podczas modernizacji parku pojazdów.
| Model BYD | Segment i zastosowanie flotowe | Atuty dla biznesu |
|---|---|---|
| BYD Dolphin | Hatchback miejski dla usług i przedstawicieli | Niskie zużycie energii, zwrotność i Blade Battery |
| BYD Atto 3 | Kompaktowy SUV do uniwersalnej floty | Przestronność, komfort i e-Platform 3.0 |
| BYD Seal | Sedan klasy wyższej dla kadry zarządzającej | Duży zasięg, dynamiczny napęd i dostępne AWD |
| BYD Seal U | SUV rodzinno-biznesowy | Przestronne wnętrze, duży bagażnik i bogate wyposażenie |
Pełne wsparcie dla biznesu
Dobór floty – analiza dziennych przebiegów, zapotrzebowania na zasięg i przestrzeń bagażową.
Wsparcie przy dotacjach i leasingu – pomoc w formalnościach oraz dopasowaniu wpłaty, okresu finansowania i wykupu.
Autoryzowany serwis – diagnostyka, wykwalifikowany personel i dostęp do oryginalnych części.
Przedsiębiorcy i menedżerowie flot mogą umówić indywidualną konsultację oraz jazdę testową w autoryzowanym salonie BYD Garcarek w Ociążu koło Kalisza, przy trasie Kalisz–Ostrów Wielkopolski.
To okazja, by w praktyce porównać modele i wybrać rozwiązanie odpowiadające potrzebom firmy.